Utiliser une carte de crédit pour construire votre dossier de crédit : un guide complet
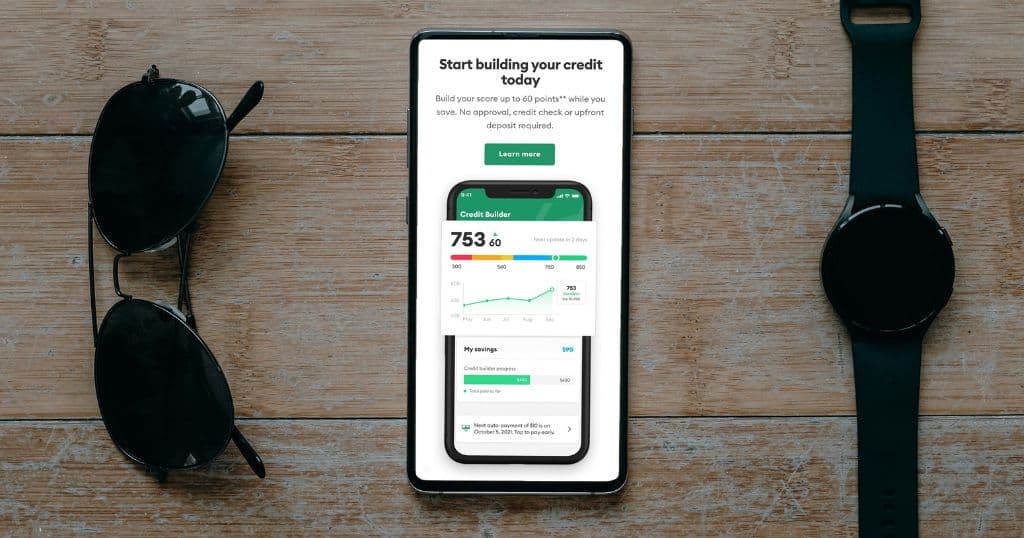
Un bon pointage de crédit ouvre la porte à des opportunités financières, des taux d’intérêt favorables sur les hypothèques à l’approbation pour la location d’appartements et même certaines opportunités d’emploi. L’un des outils les plus efficaces pour construire ou améliorer votre crédit est une carte de crédit, lorsqu’elle est utilisée de manière responsable. Ce guide vous expliquera comment utiliser les cartes de crédit de manière stratégique pour améliorer votre pointage de crédit tout en évitant les pièges courants.
Que vous partiez de zéro sans historique de crédit ou que vous travailliez à reconstruire votre crédit après des difficultés financières, comprendre comment les cartes de crédit affectent votre pointage de crédit peut vous aider à prendre des décisions éclairées qui impactent positivement votre avenir financier.
Comment les cartes de crédit influencent votre pointage de crédit
Les cartes de crédit influencent presque tous les facteurs qui déterminent votre cote de crédit. Voici comment elles affectent les principales composantes de votre score FICO :
- Historique des paiements (35 % de votre pointage) : Chaque paiement à temps renforce votre profil de crédit
- Utilisation du crédit (30 % de votre pointage) : Le pourcentage du crédit disponible que vous utilisez
- Durée de l’historique de crédit (15 % de votre pointage) : Depuis combien de temps vos comptes de crédit sont ouverts
- Diversité du crédit (10 % de votre pointage) : La variété des comptes de crédit que vous gérez
- Nouveau crédit (10 % de votre pointage) : Les demandes récentes de crédit
Lorsqu’elles sont utilisées correctement, les cartes de crédit offrent des opportunités régulières de démontrer une gestion responsable du crédit à travers tous ces facteurs.
Meilleures pratiques pour construire son crédit avec une carte de crédit
Payez votre facture à temps, chaque fois
L’historique des paiements est le facteur le plus important dans votre pointage de crédit. Même un seul paiement manqué peut endommager significativement votre crédit.
- Configurez des paiements automatiques pour au moins le montant minimum dû
- Créez des rappels dans votre calendrier plusieurs jours avant la date d’échéance
- Envisagez de programmer les paiements peu après votre jour de paie
- Utilisez l’application mobile de votre émetteur de carte pour surveiller les dates d’échéance
Effectuer systématiquement des paiements à temps démontre aux prêteurs que vous êtes fiable et capable de gérer le crédit de manière responsable.
Payez votre solde en entier chaque mois
Bien que les paiements minimums maintiennent votre compte en règle, payer votre solde en entier chaque mois offre plusieurs avantages :
- Éviter de payer des frais d’intérêt
- Prévenir l’accumulation de dettes
- Démontrer une gestion financière solide
- Maintenir une faible utilisation du crédit
Traiter votre carte de crédit comme une carte de débit — en ne dépensant que ce que vous savez pouvoir rembourser à l’arrivée de la facture — est une approche intelligente pour construire son crédit sans tomber dans l’endettement.
Maintenez une faible utilisation du crédit
L’utilisation du crédit fait référence au pourcentage de votre crédit disponible que vous utilisez. Des taux d’utilisation plus faibles ont un impact positif sur votre cote de crédit.
- Visez à maintenir votre utilisation en dessous de 30 % de votre limite de crédit
- Pour des pointages de crédit optimaux, maintenez l’utilisation sous 10 %
- Envisagez de faire plusieurs paiements au cours du mois pour maintenir les soldes bas
- Demandez des augmentations de limite de crédit (mais n’augmentez pas vos dépenses)
Par exemple, si votre limite de crédit est de 1 000 $, essayez de garder votre solde en dessous de 300 $ (30 % d’utilisation) ou idéalement sous 100 $ (10 % d’utilisation) pour le meilleur impact sur votre pointage de crédit.
Gardez vos comptes ouverts
La durée de votre historique de crédit influence votre pointage de crédit, donc garder les comptes ouverts — même si vous ne les utilisez pas fréquemment — peut être bénéfique.
- Évitez de fermer les anciens comptes de carte de crédit, particulièrement les plus anciens
- Faites de petits achats occasionnels sur les cartes que vous n’utilisez pas régulièrement
- Configurez une petite facture récurrente (comme un service de streaming) sur les cartes plus anciennes
- Vérifiez les frais d’inactivité qui pourraient s’appliquer si vous n’utilisez pas la carte
Fermer des cartes de crédit peut potentiellement nuire à votre pointage en réduisant votre crédit disponible (augmentant l’utilisation) et en diminuant l’âge moyen de vos comptes.
Limitez les nouvelles demandes de crédit
Chaque fois que vous demandez une nouvelle carte de crédit, l’émetteur effectue une enquête approfondie sur votre rapport de crédit, ce qui peut temporairement baisser votre pointage.
- Espacez les demandes de carte de crédit d’au moins six mois
- Recherchez les exigences des cartes avant de faire une demande pour éviter les rejets inutiles
- Utilisez les outils de pré-qualification qui effectuent des enquêtes superficielles pour vérifier vos chances d’approbation
- Concentrez-vous sur la construction de l’historique avec les comptes existants plutôt que d’en ouvrir continuellement de nouveaux
Choisir la bonne carte de crédit pour construire son crédit
Sélectionner la carte de crédit appropriée à votre situation est crucial pour réussir à construire votre crédit. Voici les principales options à considérer selon votre profil de crédit actuel :
Pour absence d’historique de crédit
- Cartes de crédit garanties : Nécessitent un dépôt de garantie qui devient généralement votre limite de crédit ; idéales pour établir un crédit à partir de zéro
- Cartes de crédit étudiantes : Conçues pour les étudiants universitaires avec un historique de crédit limité ; ont souvent des exigences d’approbation plus souples
- Cartes de crédit de magasin : Généralement plus faciles à obtenir, bien qu’elles puissent avoir des taux d’intérêt plus élevés et une utilisation limitée
Pour construire ou reconstruire le crédit
- Cartes de construction de crédit : Spécifiquement conçues pour aider à établir ou améliorer le crédit ; peuvent offrir des outils d’éducation financière
- Cartes de crédit garanties : Utiles pour reconstruire le crédit après des difficultés financières
- Devenir utilisateur autorisé : Être ajouté au compte de carte de crédit d’une personne responsable peut aider à construire votre historique de crédit
Lors de la sélection d’une carte, privilégiez ces caractéristiques :
- Rapporte aux trois principaux bureaux de crédit (Experian, Equifax et TransUnion)
- Frais annuels faibles ou nuls
- Taux d’intérêt raisonnables (bien que vous devriez viser à payer en totalité de toute façon)
- Possibilité de passer à une carte non garantie (pour les cartes garanties)
Autres façons de construire son crédit avec une carte de crédit
Devenir utilisateur autorisé
Si vous avez du mal à vous qualifier pour votre propre carte de crédit, devenir utilisateur autorisé sur le compte de quelqu’un d’autre peut vous aider à construire votre crédit :
- Le titulaire principal du compte vous ajoute à sa carte de crédit
- Vous recevez une carte avec votre nom mais liée à leur compte
- L’historique du compte apparaît sur votre rapport de crédit
- Vous bénéficiez de leur gestion responsable du crédit
Cette approche fonctionne mieux lorsque le titulaire principal de la carte a un excellent historique de paiement et une faible utilisation du crédit. Assurez-vous que l’émetteur de la carte rapporte l’activité des utilisateurs autorisés aux bureaux de crédit, car tous ne le font pas.
Utiliser les fonctionnalités de construction de crédit
Certains produits financiers combinent les caractéristiques des cartes de crédit et des prêts pour aider à construire le crédit :
- Prêts de construction de crédit : Fonctionnent comme un prêt inversé où vous effectuez d’abord les paiements, puis recevez les fonds
- Cartes garanties avec composantes d’épargne : Certaines cartes garanties vous aident à constituer une épargne tout en établissant un crédit
- Cartes de débit qui rapportent aux bureaux de crédit : Quelques cartes de débit spécialisées rapportent maintenant l’historique des paiements
Erreurs courantes à éviter
Lors de l’utilisation des cartes de crédit pour construire le crédit, attention à ces pièges potentiels :
Effectuer des paiements en retard
Les paiements en retard peuvent gravement endommager votre pointage de crédit et peuvent rester sur votre rapport de crédit jusqu’à sept ans. Configurez des paiements automatiques ou des rappels pour ne jamais manquer une date d’échéance.
Maintenir des soldes élevés
Une utilisation élevée du crédit signale une détresse financière potentielle aux prêteurs. Gardez vos soldes bas par rapport à vos limites de crédit, idéalement en dessous de 30 % et optimalement sous 10 %.
Faire plusieurs demandes de cartes simultanément
Chaque demande de carte de crédit génère une enquête approfondie sur votre rapport de crédit. Plusieurs enquêtes sur une courte période peuvent baisser votre pointage et vous faire paraître financièrement désespéré aux yeux des prêteurs.
Fermer d’anciennes cartes de crédit
Fermer d’anciens comptes peut raccourcir votre historique de crédit et réduire votre crédit disponible, potentiellement nuisant à votre pointage. À moins qu’une carte n’ait des frais annuels que vous ne pouvez pas justifier, envisagez de la garder ouverte avec des petits achats occasionnels.
Ne faire que les paiements minimums
Bien que faire les paiements minimums maintienne votre compte en règle, porter des soldes d’un mois à l’autre entraîne des frais d’intérêt et une accumulation potentielle de dettes. Visez à payer votre solde en entier chaque mois.
Surveiller votre progression de crédit
Pendant que vous utilisez votre carte de crédit pour construire votre crédit, il est important de suivre vos progrès :
- Vérifiez régulièrement votre pointage de crédit : De nombreux émetteurs de cartes de crédit offrent un accès gratuit au pointage de crédit
- Examinez vos rapports de crédit annuellement : Obtenez des rapports gratuits sur annualcreditreport.com
- Utilisez des services de surveillance du crédit : Ceux-ci peuvent vous alerter des changements dans votre profil de crédit
- Suivez votre utilisation du crédit : Surveillez vos soldes par rapport à vos limites de crédit
La plupart des gens voient des améliorations notables de leur pointage de crédit dans les 3-6 mois d’utilisation responsable et constante de leur carte de crédit. Des améliorations plus significatives se produisent généralement sur 12-24 mois.
Calendrier pour construire son crédit avec une carte de crédit
Construire son crédit est un marathon, pas un sprint. Voici un calendrier général de ce à quoi s’attendre :
- 1-3 mois : Établir un dossier de crédit (si vous partez de zéro)
- 3-6 mois : Commencer à voir les premières améliorations du pointage de crédit
- 6-12 mois : Se qualifier pour de meilleurs produits de crédit
- 12-24 mois : Atteindre un bon à excellent crédit avec une utilisation responsable constante
Votre point de départ affecte significativement ce calendrier. Quelqu’un sans historique de crédit pourrait avoir besoin de plus de temps pour construire un pointage qu’une personne qui reconstruit après des difficultés financières.
Conclusion
Les cartes de crédit sont des outils puissants pour construire le crédit lorsqu’elles sont utilisées de manière responsable. En suivant les principes clés de paiements à temps, de maintien de soldes bas, de limitation des nouvelles demandes et de maintien de comptes de longue date, vous pouvez établir un profil de crédit solide qui ouvre la porte à de meilleures opportunités financières.
Rappelez-vous que la construction du crédit est un processus à long terme qui récompense la constance et les habitudes responsables. Commencez avec la bonne carte de crédit pour votre situation, utilisez-la judicieusement et surveillez régulièrement vos progrès. Avec patience et discipline, vous serez en route vers l’obtention d’un excellent pointage de crédit qui servira vos objectifs financiers.
Le point le plus important à retenir est de traiter votre carte de crédit comme un outil financier plutôt qu’une source d’argent supplémentaire. En ne dépensant que ce que vous pouvez vous permettre de rembourser et en effectuant les paiements à temps, vous pouvez exploiter le pouvoir de construction de crédit des cartes de crédit tout en évitant les pièges potentiels des dettes et des frais d’intérêt.
Questions fréquemment posées
Combien de temps faut-il pour construire son crédit avec une carte de crédit ?
Vous pouvez commencer à établir un historique de crédit dans les 1-3 mois suivant l’ouverture et l’utilisation d’une carte de crédit. La plupart des gens voient des améliorations notables de leur pointage de crédit après 3-6 mois d’utilisation responsable. Des améliorations plus significatives se produisent généralement sur 12-24 mois de paiements constants à temps et d’utilisation faible du crédit. Votre point de départ est important — construire un crédit à partir de zéro peut prendre plus de temps que reconstruire après des difficultés financières. Concentrez-vous sur le paiement à temps de chaque facture et maintenez vos soldes bas par rapport à vos limites de crédit pour l’amélioration la plus rapide.
Quel ratio d’utilisation du crédit est le meilleur pour mon pointage de crédit ?
Pour de bons pointages de crédit, visez à maintenir votre ratio d’utilisation du crédit en dessous de 30 % de votre crédit disponible. Pour d’excellents pointages, essayez de maintenir l’utilisation sous 10 %. L’utilisation du crédit est calculée à la fois par carte et sur l’ensemble de vos cartes de crédit combinées. Par exemple, si vous avez une limite de crédit de 1 000 $, garder votre solde en dessous de 300 $ (30 %) est acceptable, mais rester sous 100 $ (10 %) est idéal. Si vous devez faire un gros achat qui augmentera temporairement votre utilisation, essayez de rembourser le solde avant la date de clôture de votre relevé, car c’est généralement à ce moment que les émetteurs de cartes rapportent aux bureaux de crédit.
Devrais-je fermer les cartes de crédit que je n’utilise plus ?
Dans la plupart des cas, il est préférable de garder les cartes de crédit inutilisées ouvertes, particulièrement les comptes plus anciens. Fermer une carte de crédit peut potentiellement nuire à votre pointage de crédit de deux façons : en réduisant votre crédit total disponible (ce qui augmente votre ratio d’utilisation global) et en raccourcissant potentiellement votre historique de crédit s’il s’agit d’un compte plus ancien. Au lieu de fermer les cartes inutilisées, envisagez de faire un petit achat sur celles-ci tous les quelques mois et configurez des paiements automatiques pour les maintenir actives. L’exception est si une carte a des frais annuels que vous ne pouvez pas justifier en fonction des avantages de la carte — dans ce cas, vous pourriez envisager de la fermer ou demander à l’émetteur de la convertir en version sans frais.
Quelle est la différence entre une carte de crédit garantie et non garantie ?
Une carte de crédit garantie nécessite un dépôt de garantie qui devient généralement votre limite de crédit. Ce dépôt sert de garantie, réduisant le risque pour l’émetteur de la carte. Une carte de crédit non garantie ne nécessite pas de dépôt — l’émetteur accorde le crédit en fonction de votre solvabilité. Les cartes garanties sont conçues pour les personnes sans historique de crédit ou avec un mauvais crédit, tandis que les cartes non garanties nécessitent généralement au moins un crédit passable pour se qualifier. Les deux types rapportent aux bureaux de crédit et peuvent aider à construire le crédit lorsqu’elles sont utilisées de manière responsable. De nombreux émetteurs de cartes garanties vous rendront votre dépôt et vous feront passer à une carte non garantie après 6-12 mois d’utilisation responsable.
Comment le fait de devenir utilisateur autorisé affecte-t-il mon crédit ?
Être ajouté comme utilisateur autorisé sur la carte de crédit de quelqu’un d’autre peut aider à construire votre historique de crédit, car de nombreux émetteurs de cartes rapportent les comptes d’utilisateurs autorisés aux bureaux de crédit. L’historique des paiements, l’utilisation du crédit et l’âge du compte du titulaire principal peuvent apparaître sur votre rapport de crédit, potentiellement bénéficiant à votre pointage de crédit. Cependant, l’impact varie selon le bureau de crédit et le modèle de pointage — certains donnent moins de poids aux comptes d’utilisateurs autorisés qu’aux comptes principaux. Pour un bénéfice maximal, demandez à être ajouté à un compte avec un long historique de paiements à temps, une faible utilisation et aucune marque négative. Rappelez-vous que toute activité négative sur le compte pourrait également affecter votre crédit, alors choisissez un titulaire principal financièrement responsable.
La vérification de mon pointage de crédit nuira-t-elle à mon crédit ?
Vérifier votre propre pointage de crédit ou rapport de crédit est considéré comme une « enquête superficielle » et n’affecte pas votre pointage de crédit. Vous pouvez vérifier votre propre crédit aussi souvent que vous le souhaitez sans impact négatif. De nombreux émetteurs de cartes de crédit offrent maintenant un accès gratuit au pointage de crédit comme avantage pour les titulaires de carte, et vous avez droit à un rapport de crédit gratuit annuel de chacun des trois principaux bureaux de crédit via AnnualCreditReport.com. La surveillance régulière de votre crédit est en fait une bonne pratique, car elle vous aide à suivre vos progrès et à détecter rapidement toute erreur ou activité frauduleuse. Seules les « enquêtes approfondies » — qui se produisent lorsque vous demandez un nouveau crédit — peuvent temporairement baisser votre pointage.

Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.